


Galbūt jau girdėjote, kad mūsų valstybėje nuo naujų metų panaikinama dar viena lengvata?
Gal pradėkime nuo pradžių… Dažniausiai valstybė nusprendžia suteikti lengvatas, paramas arba subsidijas ten, kur yra problema. Daugiau nei prieš du dešimtmečius taip buvo nuspręsta taikyti valstybinę lengvatą asmenims, norintiems apdrausti savo arba savo artimųjų gyvybę ir sveikatą bei kaupti pensijai. Kodėl? Todėl, kad tai buvo didelė problema. Po nepriklauomybės atkūrimo pagrindins iššūkis kartais buvo išgyventi šiandien, o jau rytoj kaip nors. Ateitis neatrodė šviesi, Lietuvai galėjo tekti rūpintis skurstančiais pensininkais.
Taip valstybėje buvo nuspręsta grąžinti dalį gyventojų pajamų mokesčio tiems, kas sudaro ilgalaikes kaupiamąsias sutartis: gyvybės draudimo (sau arba savo sutuoktiniui/partneriui), draudimo ir kaupimo studijoms vaikams, savarankiško pensijos kaupimo (sau arba savo sutuoktiniui). Lengvatos dydis per tuos tu dešimtmečius buvo ne kartą mažintas. Kol šiemet buvo galutinai nuspręsta šią gyventojų pajamų mokesčio lengvatą visiškai panaikinti. Valstybės argumentas suprantamas – kaupti sau arba savo vaikams bei drausti sveikatą ir gyvybę turime ne dėl lengvatos, o visiškai suprasdami tokio kaupimo ir draudimo svarbą. Tačiau 20% garantuotos grąžos – labai geras paskatinimas! Galime gauti papildomos naudos iš valstybės – dar 3000 Eur per artimiausius 10 metų už sutartis, kurios mums vis vien yra reikalingos:
- Investicinio gyvybės draudimo sutartims, sudarytoms iki 2024 m. gruodžio 31 d., GPM lengvata bus taikoma dar 10 metų. Tai reiškia, kad įmokų mokėtojai galės pasinaudoti valstybės paskata nuo draudimo įmokų, sumokėtų 2025-2034 metais.
- Valstybės paskata galioja ir investicinio gyvybės draudimo įmokoms, sumokėtoms per 2024 metus.
- Investicinio gyvybės draudimo sutartims, sudarytoms nuo 2025 m. sausio 1 d., valstybės paskata įmokoms nebegalios.
Todėl, jeigu kada nors pagalvojote, kad gal jau laikas kaupti sau/savo vaikams arba apsidrausti savo/vaikų/sutuoktinio gyvybę, dabar yra pats tinkamiausias tam laikas. Svarbu, kad išmokų mokėjimo ir apmokestinimo tvarka visiškai nesikeičia.
IŠMOKŲ PAGAL GD SUTARTIS APMOKESTINIMAS NESIKEIČIA
- Išmokos, mokamos mirties, sveikatos sužalojimo ar ligos atveju, bus ir toliau neapmokestinamos GPM.
- Išmokos, mokamos nutraukus gyvybės draudimo sutartį ar pasibaigus jos galiojimo terminui, bus ir toliau neapmokestinamos GPM, jei išmokamos klientui, kuris:
– kaupia bent 5 metus ir išmokos gavimo dieną yra sulaukęs minimalaus pensinio amžiaus;
– kaupia bent 10 metų ir išmokos gavimo dieną yra jaunesnis nei 26 metų amžiaus;
– turi nustatytą ne didesnį nei 40 proc. darbingumo lygį ir jis sutartį išlaikė 5 metus.
- Sutartį išlaikius 10 metų, klientui išmokamas investicinis prieaugis bus ir toliau neapmokestinamos GPM.
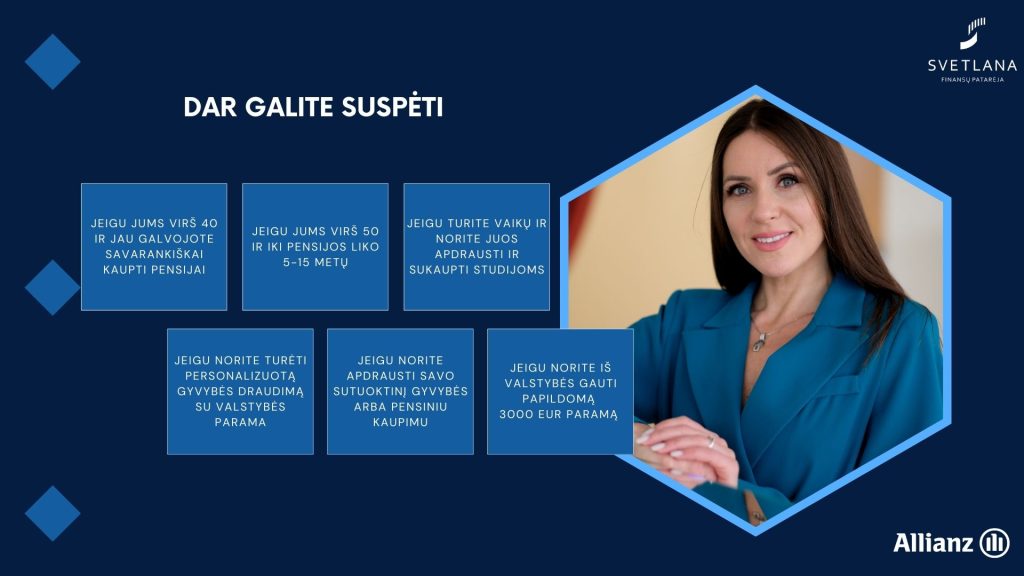
KAM REIKIA YPATINGAI SUSIMĄSTYTI:
- JEIGU JUMS VIRŠ 40 IR JAU GALVOJOTE SAVARANKIŠKAI KAUPTI PENSIJAI, nes dar 10 artimiausių metų gausite garantuotą 20% vertės nuo įmokų paskatinimą iš valstybės;
- JEIGU JUMS VIRŠ 50 IR IKI PENSIJOS LIKO 5-15 METŲ, nes per šį trumpą laikotarpį. likusį iki pensijos, ne tik sukaupsite sau likvidų pinigų rezervą, bet ir gausite iki 3000 papildomų lėšų iš valstybės;
- JEIGU TURITE VAIKŲ IR NORITE JUOS APDRAUSTI IR SUKAUPTI STUDIJOMS. Išlaidos vaikams yra nemažos, kol vaikai yra maži, bet dar didesnės jos yra, kai reikia studijuoti. Pasiruoškite tam nalengvam periodui iš anksto su valstybės pagalba.
- JEIGU NORITE TURĖTI PERSONALIZUOTĄ GYVYBĖS DRAUDIMĄ SU VALSTYBĖS PARAMA. Gyvybės draudimas nėra įgijamas dėl GPM lengvatos grąžinimo, o dėl kitų akivaizdžių naudų. Tačiau artimiausius 10 metų gauti 20% kompensaciją iš valstybės – pakankamai neblogas paskatinimas.
- JEIGU NORITE APDRAUSTI SAVO SUTUOKTINĮ GYVYBĖS ARBA PENSINIU KAUPIMU. Galbūt savimi jau pasirūpinote, bet gal jūsų artimajam reikia jūsų pagalbos? Valstybė grąžina 20% GPM lengvatos ne tik sudarant draudimo/kaupimo sutartį sau, bet ir jūsų sutuoktiniui.
Sakoma, geriausias gyvybės draudimas yra tas, kuris sudarytas VAKAR. Bet jeigu vakar nespėjai, šiandien yra puikus tam laikas.